毎日のお昼代に、ゆとり。
会社が食事代の一部を補助。日々使える支援だから、うれしさを身近に感じられます。
社員のお昼を支える、会社の新しい選択。
750円のお弁当なら、
あなたの負担は375円。
会社の食事補助で毎日のランチをもっと身近に。
社員には、お昼代のゆとりを。
会社には、続けやすい福利厚生を。
利用の集計・精算まで、まちかど社員食堂がサポートします。
北海道の企業向け食事補助サービス|運営:株式会社DCT
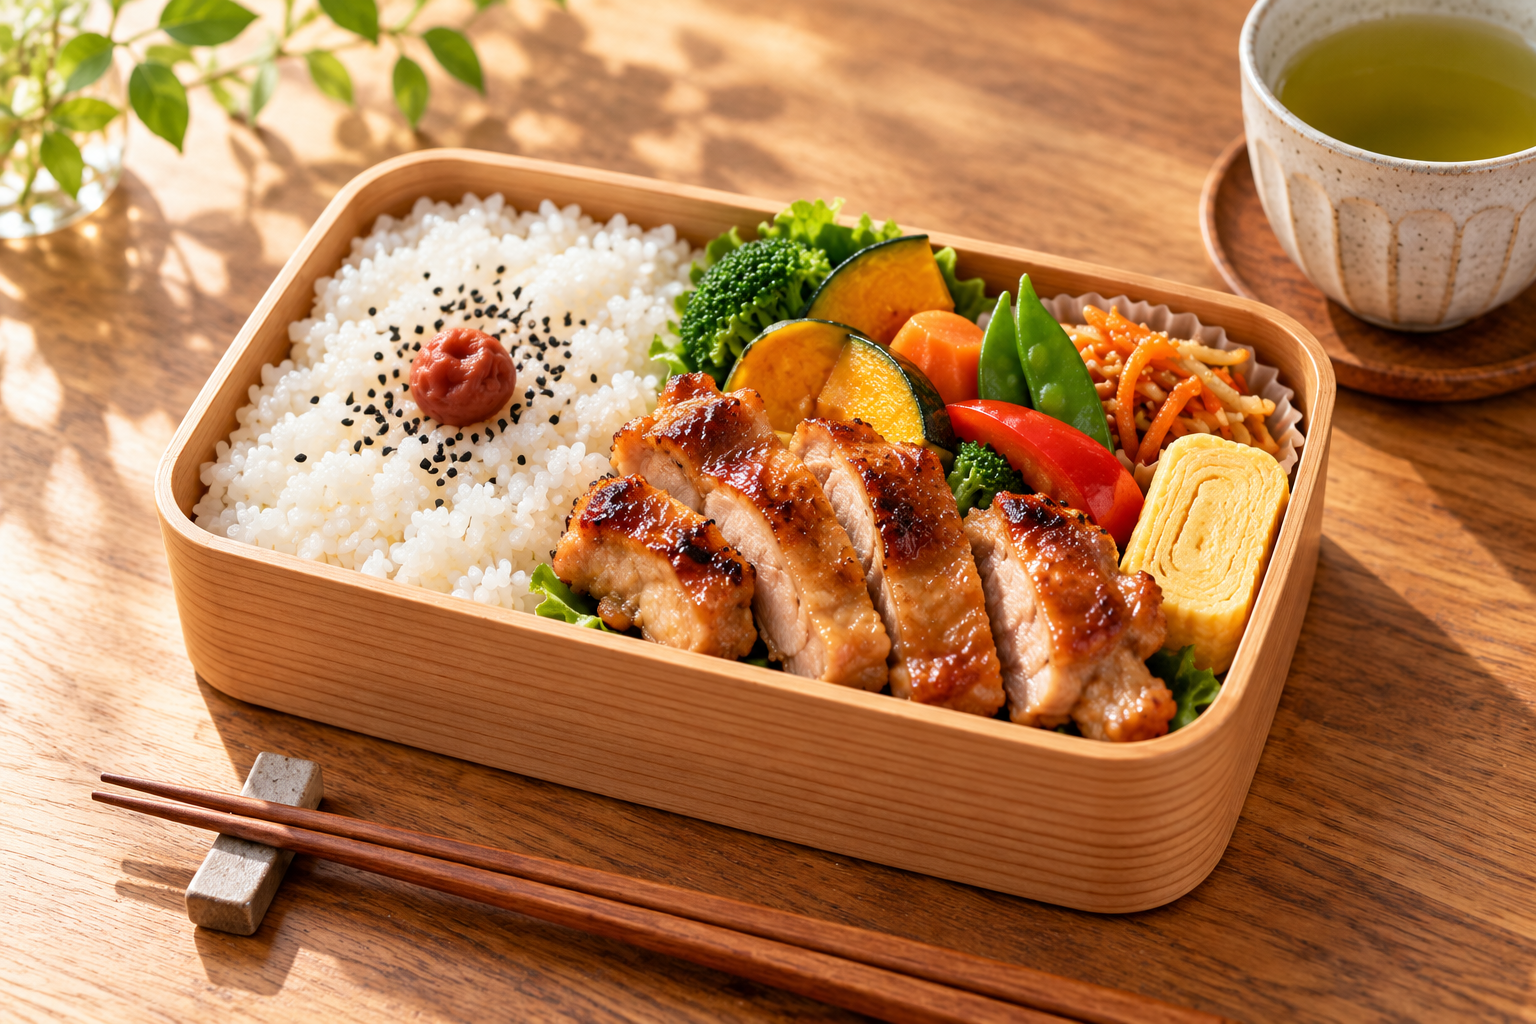
本人負担 375円
会社が半額を補助する場合写真はイメージです。実際の提供メニューとは異なります。
毎月使えるから、支援が伝わる。
暮らしに近い食事のサポートは、会社の「働く人を大切にしたい」を届ける方法のひとつ。
まちかど社員食堂は、食事補助の予算づくりから、利用後の集計・精算までお手伝いします。
会社が食事代の一部を補助。日々使える支援だから、うれしさを身近に感じられます。
人数・日数・補助額に合わせて計画。職場の魅力づくりにつながる取り組みを考えられます。
社員ごとの利用実績と負担額を整理。毎月の運用にかかる手間をサポートします。
01 / まずは、仕組みを知る
食事補助は、従業員の食事代の一部を会社が負担する福利厚生です。
まちかど社員食堂では、お弁当を使った食事支援をご紹介しています。
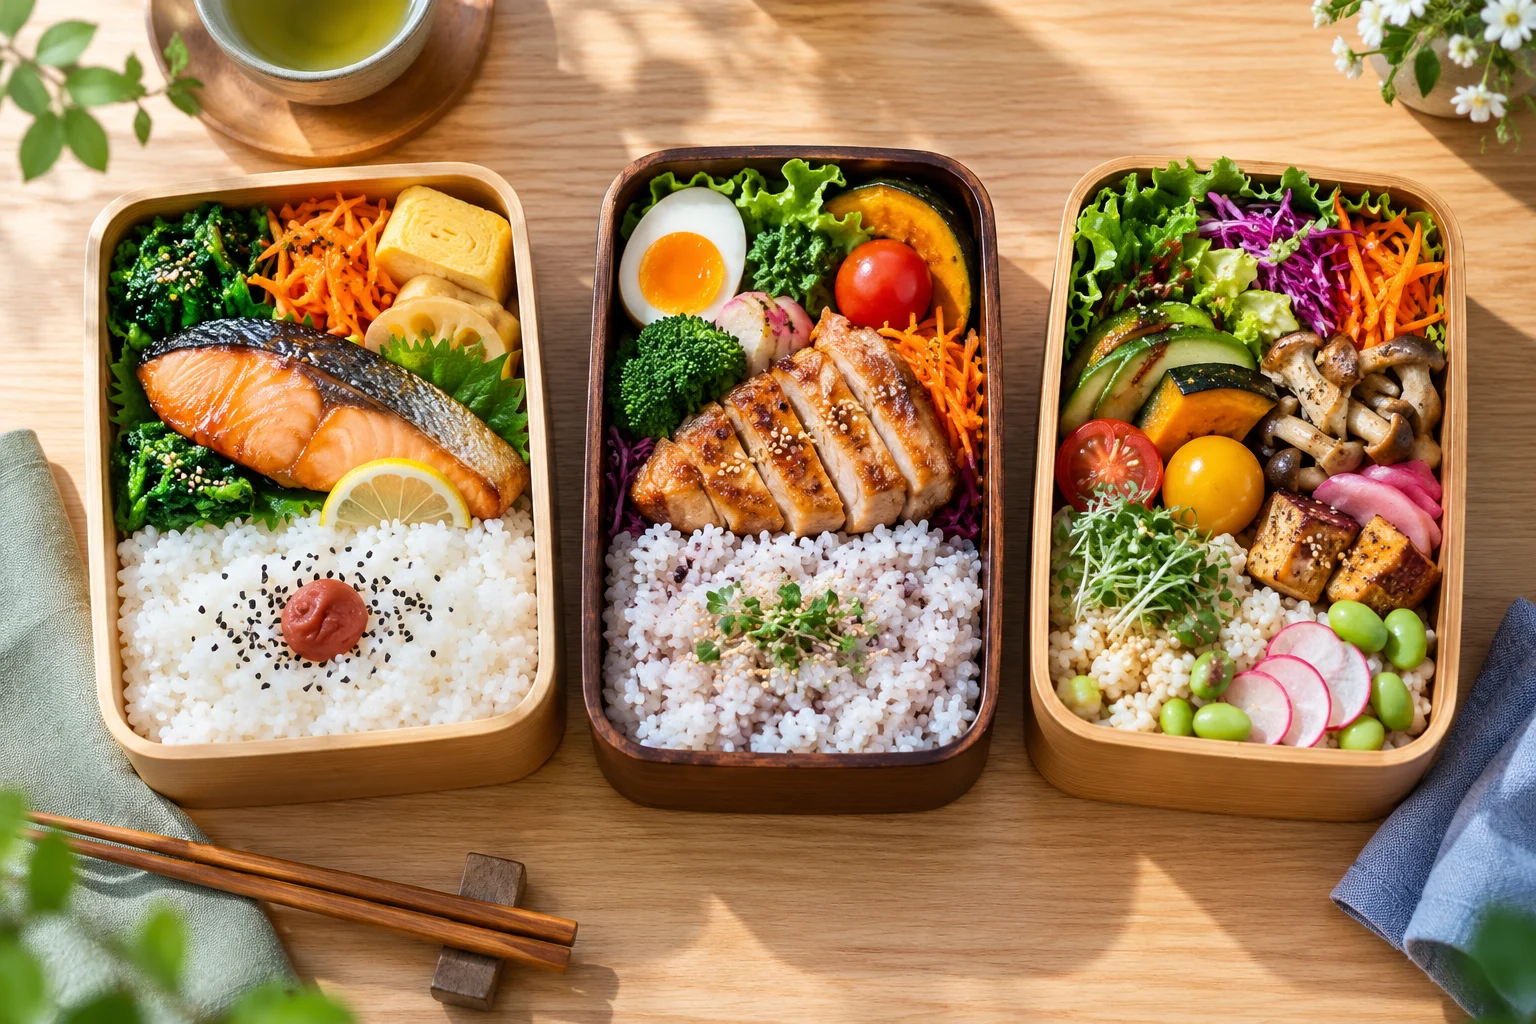
会社が負担する金額と従業員の負担額を決めます。半額補助なら、750円のお弁当のうち会社が375円を支えます。
同じ750円のお弁当でも、従業員の負担は375円。毎日のお昼代を抑えながら、会社の応援を身近に感じられます。
利用・集計・精算を一元管理。利用した食数と負担額を確認し、会社と従業員それぞれの費用を整理します。
1食・1か月の負担イメージ
1食750円・会社が50%を補助するモデルです。
1食あたり
375円
375円
合計750円のお昼ごはん
お弁当の価格・利用日数による計算例です。サービス利用料などを含む総費用を示すものではありません。税務上の金額は税抜で判定します。
02 / 同じ支援額でも、届け方で変わる
月給284,000円・35歳・扶養0人の社員10人に、1人あたり月7,500円を支援する場合の試算です。
| 項目 | 現金の食事手当 | お弁当の食事補助 |
|---|---|---|
| 会社が支給・補助する額 | 900,000円 | 900,000円 |
| 会社の追加社会保険料 | 354,360円 | 0円 |
| 会社の追加負担合計 | 1,254,360円 | 900,000円 |
| 社員の追加社会保険料・源泉所得税 | 約364,920円 | 0円 |
| 社員に届く支援の価値 | 現金 約535,080円 | 食事補助 900,000円分 |
お弁当の900,000円分は会社補助の価値で、現金の受取額ではありません。社員は別途、食事代の半額を負担します。「追加」は、食事手当・食事補助がない場合を基準としています。通常の給与にかかる保険料が0円になるわけではありません。
この条件では、お弁当の補助にすることで、同額の現金手当より会社の年間負担を約35万円抑えられる試算です。
これは等級の差が適用された場合の簡略試算です。雇用保険・住民税・サービス利用料等は含まず、所得税は月額差の12倍です。給与によっては社会保険料の差が出ないため、掲載時は条件を併記します。
上記例は健康保険・厚生年金の標準報酬月額が、現金手当の場合300,000円、お弁当の場合280,000円となる条件です。750円のお弁当を月20日利用し、会社・社員が半額ずつ負担します。食事支給の非課税要件・社会保険の現物給与の除外条件を満たし、各等級が12か月続く想定です。実際の初年度負担や年末調整後の税額とは異なる場合があります。
次は、御社の条件で試算する03 / 御社の数字で確かめる・STEP 1
ここで入力した条件は、月給・年齢による負担軽減の試算にも反映します。給与条件を複数行入力すると、人数は各行の合計になります。
会社全体の食事補助予算
75,000円
900,000円
10人 × 750円 × 月20日 × 補助50%
| 項目 | 1人あたり/月 | 会社全体/月 | 会社全体/年 |
|---|---|---|---|
| 会社の補助 | 7,500円 | 75,000円 | 900,000円 |
| 従業員の負担 | 7,500円 | 75,000円 | 900,000円 |
| 食事代の合計 | 15,000円 | 150,000円 | 1,800,000円 |
1食あたり:会社375円 + 従業員375円
食事代のみの概算です。サービス利用料や配送費などは含みません。小数が出る場合は表示のみ1円単位に四捨五入しています。実際の精算方法により差が生じることがあります。
この試算は、所得税の非課税や社会保険料の削減を判定するものではありません。会社補助が半額を超える場合などは非課税の条件を満たさない場合があります。税務上の上限は税抜で判定します。制度のポイントもご確認ください。
御社の数字で確かめる・STEP 2
ひとつ前の食事補助の予算と連動し、入力した会社補助額と同額の現金食事手当を比較します。
北海道・協会けんぽ/扶養人数0人で固定。給与・年齢が違う社員は、行を追加して入力できます。
月給は食事手当を加える前の総支給額(課税対象の各種手当を含む)です。賞与・非課税通勤手当・その他の所得や控除はないものとします。全員が健康保険に加入し、70歳未満は厚生年金にも加入する前提です。
人数も予算と連動します。給与条件が1行の場合は、どちらの人数を変更しても反映します。複数行の場合は、各行の人数の合計を予算に反映します。
お弁当の金額・日数・補助割合を変更する同じ月給・年齢の社員は人数をまとめて入力できます。社員の氏名は不要です。入力は保存・送信されません。
会社の年間負担軽減の目安
約円
対象の社会保険料の差額 × 12か月
月額:約円社員全員の年間負担軽減の目安
約円
対象社会保険料+源泉所得税の差額 × 12か月
月額:約円この給与条件では、現金手当とお弁当支給の標準報酬月額は同じです。対象の社会保険料に差はありませんが、現金手当の課税による源泉所得税の差が生じる場合があります。
| 月給 | 年齢 | 人数 | 健康保険の標準報酬月額 現金 / お弁当 | 会社の月額差 1人あたり | 社員の社会保険料差 1人/月 | 社員の源泉所得税差 1人/月 | 社員の合計月額差 1人あたり | 会社の年間換算 この行の全員分 | 社員の年間換算 この行の全員分 |
|---|
横にスクロールすると、給与条件ごとの内訳を確認できます。金額は概算で、表示のみ1円単位に四捨五入しています。
年間換算は月額差を12倍した参考値です。年末調整・確定申告後の年間所得税額の差ではありません。2026年4月以降の料率と入力した年齢・給与が12か月続く想定で、初年度の実額とも異なる場合があります。
お弁当の価格・日数・補助割合は予算の入力と連動します。会社補助は1人あたり月7,500円(税込の予算上限)までです。社員負担が食事代の半分以上、かつ北海道の昼食の現物給与価額(1食300円)の3分の2以上となる条件で試算します。条件を満たさない場合は負担軽減額を表示しません。税務上の非課税要件と社会保険の現物給与の除外条件を満たす運用を前提とします。
比較対象は同額の現金食事手当です。入力した月給に予算で計算した1人あたりの会社補助額と同額の現金手当を加える場合と、月給を変えずにお弁当を支給する場合を比較します。食事補助のない会社が導入すると総費用が減るという意味ではありません。既存給与の減額は前提にしていません。
健康保険の標準報酬月額は報酬の等級表で判定します。厚生年金は月額88,000〜650,000円の範囲です。健康保険料率10.28%、子ども・子育て支援金率0.23%、厚生年金保険料率18.3%を適用し、40〜64歳は介護保険料率1.62%を加えます。70〜74歳は厚生年金保険料と子ども・子育て拠出金を計算しません。高齢任意加入・厚生年金基金・特例の保険料軽減は対象外です。75歳以上は別制度となるため、この試算の対象外です。
社員負担は労使折半し、給与天引きの端数処理(50銭以下切り捨て・50銭超切り上げ)を適用します。会社負担は保険料全額から社員分を引き、70歳未満は厚生年金の標準報酬月額に子ども・子育て拠出金率0.36%を掛けた額を加えます。会社分の実際の端数処理は合算方法などにより差が出ます。
源泉所得税は国税庁の2026年分「月額表甲欄の電算機計算の特例」で、配偶者・扶養親族・障害者などによる控除なし(扶養0人)、復興特別所得税を含めて計算します。扶養控除等申告書を提出する給与所得者を想定します。社会保険料控除はこの表の対象保険料のみとし、雇用保険料・住民税・労災保険料・賞与・非課税手当は省略しています。実際の給与明細や確定する年間税額とは一致しない場合があります。
新規採用時や定時決定などで、それぞれの標準報酬月額が適用された場合の比較です。導入直後に保険料が自動的に減るわけではありません。年齢の判定は入力年齢を期間中固定する簡略化で、誕生日による資格変更月は反映していません。標準報酬の低下は将来の年金や給付に影響する場合があります。実際の導入・精算は税理士や社会保険労務士とご確認ください。
公式資料:協会けんぽ 北海道2026年度保険料額表/国税庁 2026年分電算機計算の特例/食事支給の税務条件/現物給与価額
04 / 始めたあとの手間も、サポート。
「支援したい。でも、毎月の集計や精算が大変そう……」
そのお悩み、私たちがサポートします。
利用実績の集計から、従業員ごとの負担額の計算・精算まで、手頃な料金でお手伝いします。サポート料金・提供条件は、お問い合わせ時にご案内します。
社員ごとの利用実績をまとめ、月ごとの食事代を確認しやすくします。
決めた補助条件に沿って負担額を整理し、毎月の集計・精算をサポートします。
所得税の非課税要件や社会保険の取り扱いを踏まえた計算もガッチリサポート。顧問税理士・社会保険労務士に確認しやすい形で整理します。
安心して運用するための条件
食事代を補助すれば、自動的に非課税になるわけではありません。
所得税では、次のふたつの条件を両方満たすことが大切です。
750円のお弁当なら、従業員が375円以上を負担する例が当てはまります。
消費税・地方消費税を除いて判定します。会社の補助額を月ごとに確認します。
2026年4月から、会社負担額の非課税上限は月3,500円から月7,500円に引き上げられました。毎月、条件を満たした月7,500円(税抜)の補助を12か月受ける場合、年間90,000円分の食事支援が給与として課税されない計算です。90,000円がそのまま節税額になるという意味ではありません。
| 確認すること | 現金の食事手当 | 要件を満たす食事の支給 |
|---|---|---|
| 支援の形 | 食事代として現金を渡す | お弁当などの食事を支給する |
| 所得税 | 原則、補助の全額が給与として課税 | 条件を満たせば、補助分は給与として課税されない |
| 社会保険 | 原則、報酬に含めて扱う | 所得税とは別に、地域の現物給与価額と本人負担などで判断 |
現金支給には、一定の深夜勤務の夜食代などに例外があります。所得税と社会保険の条件は異なり、非課税だけで保険料の減額が決まるわけではありません。契約や支給方法など、実際の運用は税理士・社会保険労務士へご確認ください。
05 / 導入の相談は、ここから。
まだ決まっていないことがあっても大丈夫。御社に合った利用・運用の形を、一緒に整理していきます。
対象となる従業員と月の利用日数、会社の補助額を検討します。料金の目安で、日数ごとの食事代を確認できます。
利用する場所や人数に合わせて、メニュー・受け取り方・注文方法を確認します。
利用記録の管理、従業員負担の徴収方法、月ごとの精算を整理します。制度の条件に合った運用かも確認しましょう。
よくあるご質問
従業員のお昼を福利厚生としてサポートしたい会社向けのサービスです。利用・集計・精算をまとめて管理し、食事補助を運用する仕組みをご紹介します。
このページでは、750円のお弁当を従業員と会社で375円ずつ負担する例をご紹介しています。実際の補助額や運用は、制度の条件も踏まえて検討します。
所得税の非課税には、従業員が食事代の半分以上を負担し、会社の負担が月7,500円以下であることなどの条件があります(金額は税抜で判定)。現金の食事手当は扱いが異なります。詳しくは国税庁の案内をご確認ください。
一律に下がるわけではありません。食事の現物給与の扱いと、給与等級・地域・年齢・加入先などで結果が異なります。北海道の昼食の現物給与価額は1食300円です(2026年4月適用)。実際の取り扱いは税理士・社会保険労務士などへご確認ください。
このページでは、会社が同じ金額を「現金の食事手当」として支給する場合と、条件を満たす「お弁当の食事補助」として届ける場合を比較しています。会社と社員それぞれの社会保険料や、社員の源泉所得税にどれくらい差が出るかを確認できます。
お弁当の価格・利用日数・会社の補助割合と、社員の月給・年齢・人数を入力すると、御社の条件に合わせて再計算します。北海道・協会けんぽ、扶養0人を前提とし、会社補助は1人あたり月7,500円を予算上限にしています。
年間の表示額は、同じ給与・年齢・利用条件と該当する社会保険の等級が12か月続くと仮定し、月額の差を12倍した目安です。給与によっては社会保険料に差が出ない場合もあります。雇用保険・住民税・サービス利用料などは含まず、年末調整後の所得税額や導入初年度の実額とは異なる場合があります。
食事補助を新しく始めるだけで、会社の総支出が減るという意味ではありません。同額の現金手当と比較した負担の違いを示しています。税務上の非課税要件と社会保険の現物給与の取り扱いは別々に確認が必要です。まずは試算表で予算とメリットを確認し、実際の運用は顧問税理士・社会保険労務士とご相談ください。
食事補助を始めたい企業の皆さまへ
まずは、御社の人数とご予算をお聞かせください。
集計・精算の不安も含めて、導入の進め方をご相談いただけます。
まだ人数や予算が決まっていなくても、お気軽にご相談ください。
フォームに会社名・ご担当者名・ご相談内容をご入力ください。
予算や利用開始時期がお決まりでしたら、あわせてお知らせください。
運営会社